Private Credit: Die tickende Zeitbombe im Schattenbankensystem – Warum Blue Owl, BlackRock & Co. plötzlich die Tore schließen
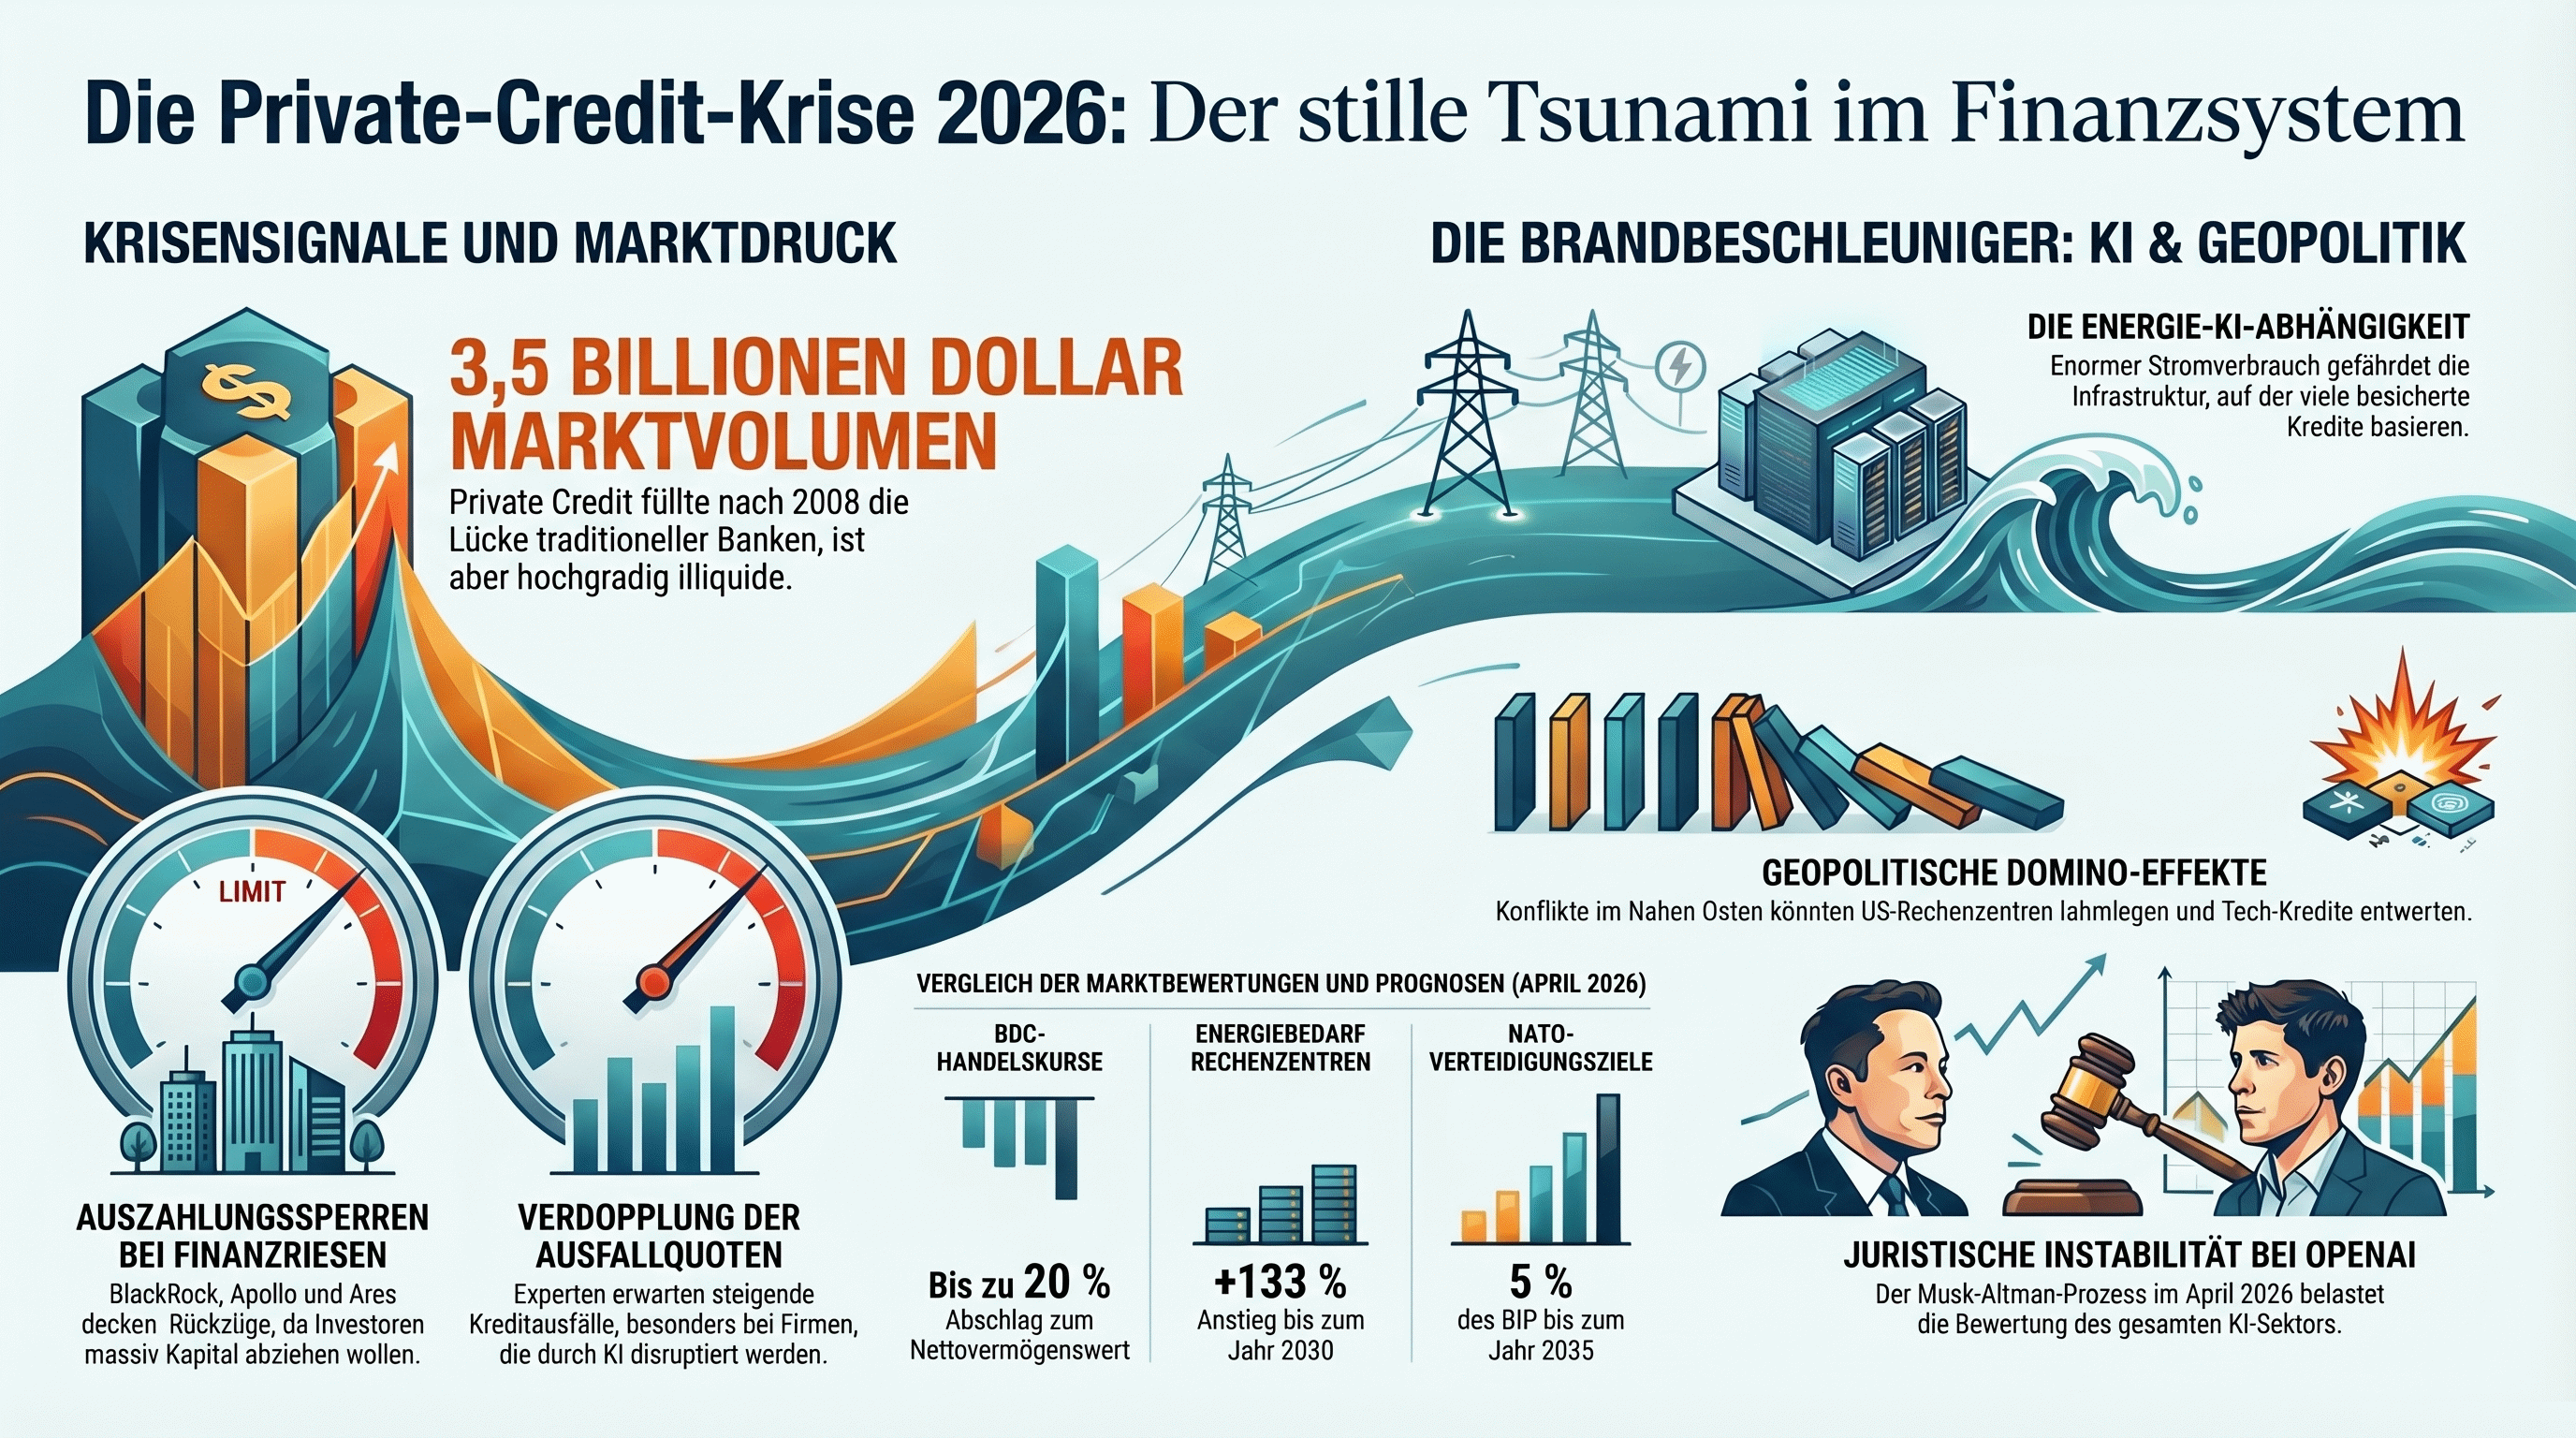
Im März und April 2026 hat sich etwas verändert im vermeintlich ruhigen Milliarden-Markt der privaten Kredite. Blue Owl Capital, einer der größten Player, meldet Rekord-Rücknahme-Anfragen von über 5,4 Milliarden US-Dollar – allein 40,7 Prozent aus dem Tech-Fonds und 21,9 Prozent aus dem Flaggschiff-Fonds. Statt alles auszuzahlen, wird wie bei Ares, Apollo, BlackRock (HPS) und KKR auf das vertragliche Limit von 5 Prozent pro Quartal gekappt. Investoren stehen vor verschlossenen Türen. Ist das nur eine vorübergehende Flaute – oder der Vorbote einer größeren Krise im Schattenbankensystem?
Was genau ist Private Credit eigentlich?
Private Credit bezeichnet Kredite, die nicht von klassischen Banken, sondern von Fonds, Versicherungen oder Vermögensverwaltern an mittelgroße Unternehmen vergeben werden – oft ohne Börsennotierung. Nach der Finanzkrise 2008 füllten diese „Nicht-Banken“ die Lücke, die regulierte Institute hinterließen. Das Volumen explodierte von rund 100 Milliarden Dollar 2010 auf heute schätzungsweise 2 bis 3 Billionen Dollar allein in den USA. Renditen von 8 bis 12 Prozent bei scheinbar stabilen Bewertungen machten den Markt für Pensionskassen, Versicherer und vermögende Privatanleger unwiderstehlich. Semi-liquide Fonds mit vierteljährlichen Auszahlungsfenstern versprachen sogar etwas Flexibilität – ein gefährliches Versprechen, wie sich jetzt zeigt.
Der Boom und die versteckten Risse
Jahrelang lief alles wie am Schnürchen. Illiquide Kredite wurden modellbasiert bewertet, Volatilität geglättet, Renditen flossen stabil. Doch unter der Oberfläche brodelte es: Hohe Verschuldung bei Software- und SaaS-Firmen, aggressive Umsatzprognosen und Abhängigkeit von günstigen Zinsen. Dann kam die KI-Revolution. Automatisierte Coding-Tools drücken Umsätze und Cashflows – genau bei den Branchen, in denen Private-Credit-Fonds stark engagiert sind (manchmal bis zu 19 Prozent Software-Exposition).
Die Folge: Ausfallraten klettern. Fitch Ratings meldete für 2025 bereits 9,2 Prozent – Rekord seit Datenerfassung. Ratingagenturen wie Morningstar sehen Herabstufungen im Verhältnis 3,3 zu 1. Sekundärmärkte zeigen Abschläge von über 50 Prozent bei manchen Senior Loans. Und plötzlich wollen Anleger raus. In Q1 2026 summierten sich Rücknahme-Anfragen branchenweit auf rund 20 Milliarden Dollar. Viele Fonds erfüllen nur einen Bruchteil – der Rest bleibt „gefangen“.
Die Liquiditätsfalle: Warum jetzt die Gates fallen
Das Kernproblem ist strukturell. Private-Credit-Fonds sind per Design illiquid: Kredite laufen über Jahre, Assets lassen sich nicht schnell verkaufen. Gleichzeitig lockten „evergreen“- oder interval-Fonds mit 5-Prozent-Quartalslimits Retail- und HNWI-Gelder an. Als Stimmung kippt, entsteht ein klassischer Bank-Run-Effekt: Wer zuerst kommt, wird zuerst bedient – zu Lasten der Zurückbleibenden. Blue Owl verkaufte bereits Kredite, um Liquidität zu schaffen. BlackRock/HPS zahlte 620 Millionen von 1,2 Milliarden beantragten aus. Blackstone schoss sogar Eigenkapital nach.
Experten wie Mohamed El-Erian warnen: Banken haben erhebliches Exposure, Jamie Dimon von JPMorgan zieht direkte Parallelen zur Subprime-Blase 2005–2007. Der IWF und die Bank of England hatten schon früher vor „First-Mover-Anreizen“ und Panikverhalten gewarnt. Hinzu kommt Opazität: Echte Werte sind schwer zu ermitteln, Abschreibungen können plötzlich und brutal kommen – wie bei BlackRock, das einen Kredit von 100 auf null Cent abschrieb.
Systemrisiko oder kontrollierter Workout?
Vergleiche mit 2008 liegen nahe: Schattenbanken, Hebelwirkung, Intransparenz. Dennoch gibt es Unterschiede. Viele Fonds sind closed-end mit festen Laufzeiten, Leverage ist geringer, und es gibt keine direkte staatliche Garantie wie bei Bankeinlagen. Bisher handelt es sich eher um einen „Workout“-Zyklus: Restrukturierungen, Amend-and-Extend-Vereinbarungen und Konsolidierung. Große Plattformen mit starken Bilanzen werden gestärkt, kleinere Nischenanbieter (z. B. Immobilien-fokussiert) leiden.
Trotzdem: Die Risiken sind real. Pensionsgelder und Versicherungskapital sind involviert. Ein größerer Schock – etwa durch geopolitische Eskalationen oder anhaltende KI-Disruption – könnte die Kaskade beschleunigen. Contagion-Effekte auf öffentliche Märkte oder traditionelle Banken sind nicht auszuschließen.
Was bedeutet das für Anleger?
Wer in Private Credit investiert ist, sollte jetzt genau hinschauen: Wie transparent bewertet der Fonds? Wie hoch ist der Anteil illiquider oder risikoreicher Branchen? Die aktuelle Krise entlarvt die Illusion perfekter Stabilität. Renditen waren hoch, weil Risiken versteckt waren.
Für Neueinsteiger könnte die Korrektur Chancen bieten – höhere Spreads, diszipliniertere Kreditvergabe. Aber nur bei Managern mit nachgewiesener Expertise in Stressphasen. Diversifikation bleibt entscheidend: Nicht alles auf eine illiquide Karte setzen.
Fazit: Private Credit war der Star der letzten 15 Jahre. Im Frühjahr 2026 zeigt sich: Auch hier gilt – hohe Renditen ohne Risiko gibt es nicht. Die aktuellen Gates sind kein Weltuntergang, aber ein Weckruf. Der Markt wird sich bereinigen, stärker und transparenter werden. Wer jetzt die Nerven behält und auf Qualität setzt, könnte am Ende sogar profitieren. Wer blind auf Stabilität vertraut hat, lernt gerade eine harte Lektion über Liquidität.
Keine Anlageberatung. Prüfe Informationen und Annahmen eigenständig.